
AI Infra市场快讯 - 2026年10月15日
摘要
內容
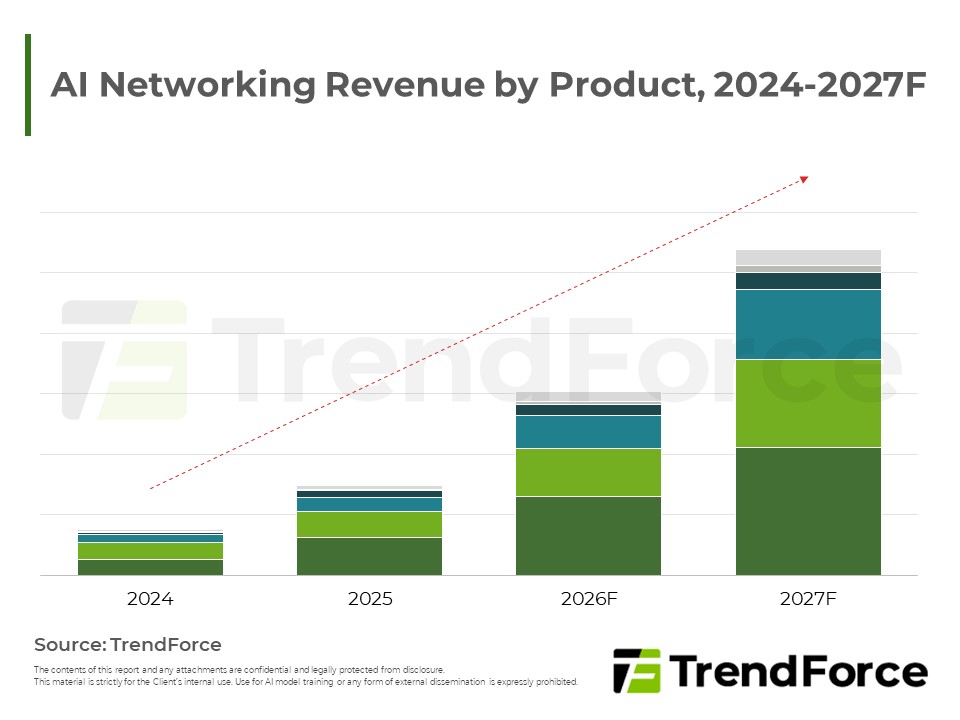
因 AI 服务器群集扩大与带宽需求飙升,AI 网通产值 2027 年将成长至 2,695 亿美元,24 至 27 年的年复合成长率高达 92%。成长重心自后端网络延伸至加速器高速互连与网卡,其中以加速器间互连的成长最为迅速。未来将由芯片平台组合左右市场价值分配,1.6T 光模组、CPO 与新型光学封装架构将持续重塑整体产业样貌。
重点摘要
- 市场规模与动能:AI 服务器群集扩张与带宽需求升级,带动 AI 网通产值快速成长,2027 年相当于九大云端服务业者资本支出的 18%。
- 产品结构转变:交换器规模最大;网卡与数据处理器因新一代芯片配置量增加,占比升幅最大;可插拔光模组因速率规格提升也大幅拉升产值。
- 互连范畴与技术:AI 芯片间的高速互连(Scale-up)成长最快,带动铜缆用量增长;Scale-out 互连则是由 1.6T 取代 800G 成为 27 年主流,CPO 与 OCS 同步放量。
- 平台架构影响:各芯片平台拓朴不同,每颗芯片网通金额相差约 8 倍,平台组合是市场规模消长的关键。
- 供应链价值重组:关键芯片与光模组多由全球大厂主导,台湾供应链切入交换器与整柜组装、AEC 等互连器件与 CPO 关键器件。
目录
- TrendForce’s View
- AI Networking Revenue by Product, 2024-2027F
- Key Findings and Takeaways
- AI Networking Relative to CSP CAPEX, 2024-2027F
- AI Networking Revenue Growth by Product, 2025-2027F
- AI Networking by Network Domain, 2024-2027F
- Scale-up Networking by Product, 2026-2027F
- AI Networking Share by Platform, 2024-2027F
- Networking Content per Accelerator, 2027F
- Pluggable Transceiver Revenue by Data Rate, 2024-2027F
- CPO Switch, Cable, OCS and NIC/DPU, 2024-2027F
- AI Networking Supply Chain: Scale of Various Segments and Leading Vendors for 2027
<报告页数:10>